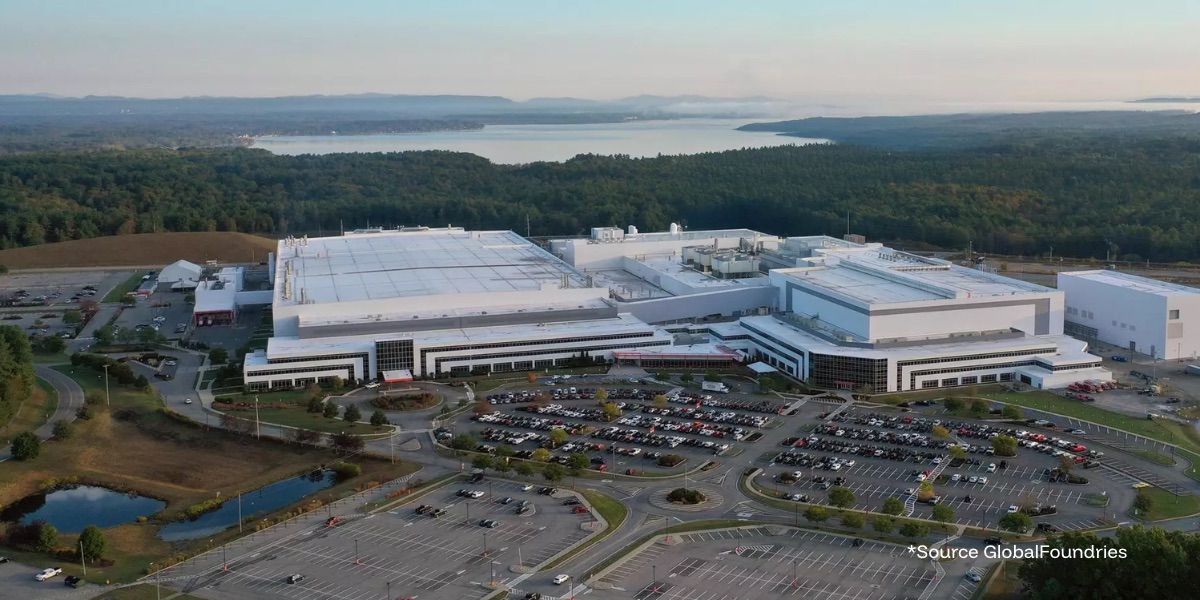
Le projet annoncé à Malta, dans l’État de New York, doit d’abord mobiliser environ 10 milliards de dollars et pourrait atteindre 21 milliards. Le Japon apporte le capital, GlobalFoundries fournira la technologie et exploitera les usines, tandis que leur propriété doit associer des intérêts japonais et le gouvernement américain. L’investissement japonais dans les semi-conducteurs américains renforce donc une capacité locale sans donner, à lui seul, la mesure du pouvoir de décision ou des revenus de chaque partenaire.
À Malta, une première usine estimée à 10 milliards de dollars
Le 15 octobre, le ministère japonais des Affaires étrangères a présenté le projet comme le premier consacré aux semi-conducteurs dans l’initiative d’investissement nippo-américaine. Il estime le coût initial à environ 10 milliards de dollars, avec un chantier prévu avant la fin de 2026. Une extension des capacités pourrait porter le montant total à environ 21 milliards. GlobalFoundries a annoncé avoir été retenu comme fournisseur technologique et opérateur pour deux nouvelles usines sur son site de Malta. Reuters rapporte que la décision concernant la seconde usine doit intervenir d’ici fin 2028, et que la première pourrait commencer à produire en 2029. Ce sont des échéances annoncées, pas des capacités déjà disponibles. (ministère japonais des Affaires étrangères, GlobalFoundries, Reuters)
Le projet vise des semi-conducteurs fabriqués avec des procédés éprouvés, utiles à l’automobile, aux machines industrielles, aux smartphones et aux centres de données d’intelligence artificielle (IA). Son intérêt tient moins à la course aux puces les plus avancées qu’à l’augmentation de capacités de production pour des composants utilisés dans de nombreux secteurs. (ministère japonais des Affaires étrangères)
Qui finance, qui possède, qui exploite ?
Selon Reuters, le Japon fournira l’ensemble du capital d’investissement du projet. Les usines doivent être détenues conjointement par le gouvernement américain et des intérêts japonais, mais les parts respectives ne sont pas précisées dans les informations publiques consultées. GlobalFoundries, elle, fournira la technologie et assurera l’exploitation. Le fabricant a aussi indiqué attendre des revenus de gestion pendant au moins vingt ans, dont environ 50 millions de dollars en 2027 pour gérer la construction de la première usine. (Reuters)
Il faut distinguer la propriété des nouvelles usines de l’actionnariat de GlobalFoundries. Mubadala, le fonds souverain d’Abou Dhabi, reste l’actionnaire majoritaire du fabricant. Reuters rapporte également que la participation du gouvernement américain dans GlobalFoundries devait passer de 3 % à 7 %, séparément de la propriété des usines. Financement, propriété des capacités, exploitation et contrôle de l’entreprise ne se confondent donc pas.
Une enveloppe d’investissement liée aux droits de douane
Le projet s’inscrit dans l’accord commercial conclu en 2025, qui associe un engagement japonais pouvant atteindre 550 milliards de dollars à un tarif de base américain de 15 % sur les importations japonaises. Ce plafond ne correspond pas à un versement unique : le cadre prévoit différents instruments de financement, dont des prêts et des garanties. (Maison-Blanche, Reuters)
Les économistes YiLi Chien et Masataka Mori, de la Réserve fédérale de Saint-Louis, décrivent un mécanisme où les États-Unis sélectionnent les projets. Le Japon peut refuser un financement, mais ce choix pourrait l’exposer à un relèvement des droits de douane. Selon leur analyse du cadre général, les flux de trésorerie sont d’abord partagés à égalité jusqu’à ce que le Japon récupère un montant incluant son apport et les intérêts prévus. Ensuite, 90 % reviennent aux États-Unis et 10 % au Japon. Ces règles n’indiquent pas la rentabilité future des usines de Malta : celle-ci dépendra notamment de leurs résultats et des accords propres au projet. (Chien et Mori, Réserve fédérale de Saint-Louis)
Des débouchés japonais possibles, mais pas garantis
Tokyo cherche aussi des retombées pour ses entreprises. Le ministère japonais cite Tokyo Electron et SCREEN Holdings, intéressées par la fourniture d’équipements, Tokyo Ohka Kogyo pour des matériaux et des composants, et Renesas Electronics comme acheteur potentiel. Il mentionne aussi des PME japonaises intéressées par la fourniture de pièces et d’équipements. Ces expressions d’intérêt et retombées attendues ne valent pas commandes confirmées. (ministère japonais des Affaires étrangères)
La chronique de Reuters Breakingviews du 22 octobre estime que l’opération pourrait constituer un pari relativement peu risqué pour Tokyo, notamment parce que ses équipementiers pourraient bénéficier des dépenses liées aux usines. C’est une analyse, pas la preuve que ces entreprises obtiendront des contrats. (Reuters Breakingviews)
La localisation ne suffit pas à mesurer la souveraineté
Ce qui m’intéresse dans cette opération, c’est la dissociation entre celui qui finance, celui qui exploite et celui qui organise la décision. La localisation d’une usine renseigne sur le lieu de production ; elle ne suffit pas à révéler qui fixe les priorités, détient les droits de décision ou capte les revenus. Cette lecture rejoint celle de « Contrôle ce qui tient le monde », qui examine le pouvoir détenu par les acteurs à chaque maillon des chaînes numériques.
Les circuits d’approvisionnement et les règles qui s’appliquent à chaque étape comptent aussi, comme l’illustre l’analyse de l’affaire des serveurs IA passés par Taïwan. Pour l’Europe, la même question se pose lorsqu’elle finance des infrastructures : qui peut décider de leur usage, maintenir leurs équipements et accéder aux capacités en cas de tension ? Elle rejoint les critères examinés dans l’analyse des data centers européens.
La coopération entre alliés peut renforcer la résilience. Pour en évaluer les bénéfices et les concessions, il faut suivre les engagements d’approvisionnement, les droits de décision, la formation des équipes et le lieu où s’accumule le savoir-faire. La réalité du partage se vérifiera si, lors d’une tension d’approvisionnement, les acheteurs japonais disposent des volumes prévus et si l’usine peut poursuivre sa production selon les règles convenues.
Sources
- Ministère des Affaires étrangères du Japon,
« Semiconductor Manufacturing Project to be Implemented under the Japan-U.S. Strategic Investment Initiative », 15 octobre 2026.
Établit le coût initial estimé, l’extension possible, les usages visés et les entreprises japonaises intéressées. - GlobalFoundries,
« GlobalFoundries selected to operate two new semiconductor fabs in New York under landmark U.S.-Japan initiative », 14 octobre 2026.
Annonce la sélection de GlobalFoundries comme fournisseur technologique et opérateur. - Reuters,
« Japan to invest up to $21 billion in two GlobalFoundries chip factories in New York », 15 octobre 2026.
Décrit le partage des rôles, la propriété annoncée des usines, l’actionnariat de GlobalFoundries et le calendrier prévu. - Reuters Breakingviews,
« Japan’s strong-armed $21 bln chip bet is low risk », 22 octobre 2026.
Présente une analyse des risques et des retombées possibles pour les entreprises japonaises. - YiLi Chien et Masataka Mori, Réserve fédérale de Saint-Louis,
« Analyzing Japan’s $550 Billion Pledge to Invest in the U.S. », 24 novembre 2025.
Analyse les règles générales de sélection des projets, de partage des flux de trésorerie et les conséquences possibles d’un refus japonais. - Maison-Blanche,
« Fact Sheet: President Donald J. Trump Implements a Historic U.S.-Japan Framework Agreement », 4 septembre 2025.
Présente le cadre tarifaire américain et le rôle du président dans la sélection des projets. - Reuters,
« Key facts on the US-Japan tariff deal », 23 juillet 2025.
Précise la nature des instruments financiers associés au plafond de 550 milliards de dollars.
Maillage interne
- Contrôle ce qui tient le monde
Pour éclairer la répartition du pouvoir entre les différents maillons d’une chaîne industrielle. - Guerre des puces : 74 serveurs IA ont franchi l’embargo vers la Chine via Taïwan
Pour prolonger l’analyse sur les circuits d’approvisionnement et l’application des règles. - Data centers : L’Europe construit-elle sa souveraineté ou sa dépendance ?
Pour proposer une grille de lecture des infrastructures financées à l’étranger et du contrôle qu’elles procurent.
Définitions
- GlobalFoundries (GF) : fabricant de semi-conducteurs choisi comme fournisseur technologique et opérateur des usines de Malta.
- Mubadala Investment Company : fonds souverain d’Abou Dhabi et actionnaire majoritaire de GlobalFoundries selon Reuters.
- Procédés éprouvés (nœuds matures) : technologies de fabrication établies, utilisées notamment pour produire des puces destinées à l’automobile et aux équipements industriels.
- Tokyo Electron et SCREEN Holdings : équipementiers japonais qui ont exprimé leur intérêt pour fournir des équipements au projet.
- Tokyo Ohka Kogyo : entreprise japonaise citée comme fournisseur potentiel de matériaux et de composants.
- Renesas Electronics : fabricant japonais de semi-conducteurs, cité comme acheteur potentiel des puces produites.
- YiLi Chien et Masataka Mori : auteurs de l’analyse de la Réserve fédérale de Saint-Louis sur l’accord d’investissement nippo-américain.
FAQ
Quel est le montant du projet de Malta ?
Le ministère japonais estime le coût initial à environ 10 milliards de dollars. Une extension pourrait porter le total à 21 milliards.
Qui exploitera les usines ?
GlobalFoundries a été retenu comme fournisseur technologique et opérateur.
Le partage des revenus est-il propre aux usines de Malta ?
Les règles de partage citées dans l’article portent sur le cadre général de l’initiative nippo-américaine. Elles ne permettent pas de calculer la rentabilité du projet de Malta.