L’arrivée annoncée de Starlink Mobile pourrait rebattre les cartes du marché mondial des télécommunications. En connectant directement les smartphones à ses satellites, SpaceX ne cherche plus seulement à compléter les réseaux terrestres. L’entreprise d’Elon Musk ambitionne de devenir un opérateur à part entière.
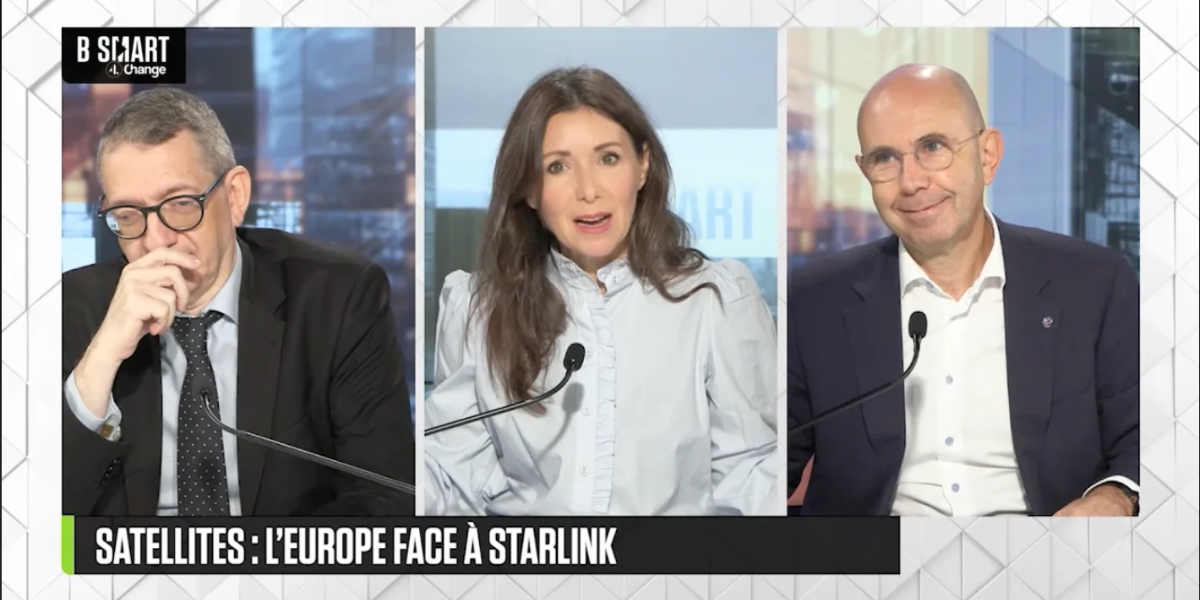
Lors de mon intervention dans l’émission SMART TECH de B SMART, le 6 novembre 2026, aux côtés de Stéphane Lelux, président de Tactis, j’ai voulu souligner un enjeu qui dépasse largement la prouesse technologique : qui contrôlera demain les infrastructures de connectivité et, surtout, la relation avec les abonnés ?
Pour l’Europe, la question est stratégique. Elle touche à notre souveraineté numérique, à notre capacité industrielle et à notre autonomie dans les communications essentielles.
Du satellite complémentaire à l’opérateur mobile intégré
La téléphonie par satellite n’est pas nouvelle. Dès les années 1960, les communications internationales pouvaient emprunter des satellites. Elles restaient toutefois coûteuses et limitées.
Les satellites géostationnaires ont ensuite permis d’étendre les communications dans les territoires éloignés. Mais leur altitude, proche de 36 000 kilomètres, entraîne une latence importante.
La nouvelle génération de satellites en orbite basse change la donne. Situés à quelques centaines de kilomètres de la Terre, ils réduisent cette latence et ouvrent de nouvelles possibilités.
Starlink exploite déjà cette technologie pour fournir un accès Internet fixe. En France, j’évoque un ordre de grandeur d’environ 200 000 abonnés à ce service. Il s’agit d’une estimation présentée pendant l’émission, et non d’une donnée officielle consolidée.
La prochaine étape est beaucoup plus ambitieuse : connecter directement les smartphones aux satellites. Plus besoin, dans ce cas, d’un terminal satellite spécifique.
La technologie Direct-to-Device (D2D) pourrait notamment permettre :
- de couvrir les zones blanches et les territoires faiblement peuplés ;
- de maintenir une connexion en montagne, en forêt ou dans les déserts ;
- d’assurer une continuité de service en mer ;
- de rétablir les communications après une catastrophe naturelle ;
- de maintenir des liaisons lorsque les infrastructures terrestres sont détruites ou inaccessibles.
Cela ne signifie pas la disparition des antennes mobiles. Les contraintes de fréquences, de puissance d’émission et de capacité limitent les débits disponibles.
Le satellite restera donc complémentaire des réseaux terrestres pour de nombreux usages.
Mais attention : une complémentarité technologique ne signifie pas nécessairement une complémentarité commerciale.
C’est précisément là que se situe la rupture stratégique de Starlink.
SpaceX veut contrôler toute la chaîne de valeur des télécommunications
Ce qui distingue SpaceX des acteurs traditionnels du spatial, c’est son intégration verticale.
L’entreprise conçoit ses satellites, développe ses lanceurs, organise les mises en orbite et exploite sa constellation. Elle commercialise ensuite directement ses services auprès des utilisateurs.
Elle maîtrise ainsi une grande partie de sa chaîne de valeur. Elle réduit également sa dépendance à des fournisseurs extérieurs pour plusieurs fonctions stratégiques.
Comme l’a souligné Stéphane Lelux pendant notre échange, la puissance financière de l’écosystème d’Elon Musk constitue un avantage considérable. SpaceX occupe désormais une place majeure dans l’économie spatiale mondiale.
L’enjeu n’est donc pas seulement technologique. Il est aussi financier et commercial.
En vendant directement aux abonnés mobiles, Starlink s’attaque à un marché historiquement structuré autour des opérateurs nationaux.
Aux États-Unis, les trois grands opérateurs disposent d’une base de clients considérable. Ce marché représente une opportunité particulièrement attractive, compte tenu de sa taille et des revenus générés par abonné.
SpaceX pourrait ainsi passer du statut de fournisseur complémentaire à celui de concurrent direct.
D’autres modèles existent pourtant. AST SpaceMobile privilégie notamment des partenariats avec les opérateurs terrestres.
Deux stratégies se dessinent donc : intégrer directement les services et commercialiser auprès des consommateurs, ou coopérer avec les opérateurs existants.
Le choix de SpaceX est particulièrement offensif. Il pourrait modifier durablement les rapports de force entre opérateurs télécoms et industriels du spatial.
Amazon pourrait devenir un concurrent encore plus redoutable
Si SpaceX attire aujourd’hui l’attention, je considère qu’un autre acteur mérite une vigilance particulière : Amazon.
La différence tient essentiellement à la relation client.
SpaceX dispose de l’écosystème Starlink et de celui de X. Amazon possède, de son côté, une puissance commerciale considérable. L’entreprise maîtrise déjà la distribution, le commerce en ligne, les services numériques et le cloud avec Amazon Web Services (AWS).
Cette position pourrait lui permettre d’intégrer la connectivité à ses offres existantes.
J’ai notamment évoqué pendant l’émission l’hypothèse d’une offre mobile distribuée sous forme d’eSIM. Amazon pourrait ainsi commercialiser un abonnement sans nécessairement devenir propriétaire d’un réseau mobile terrestre.
Cette perspective s’appuie sur des évolutions concrètes. Le 14 avril 2026, Amazon a annoncé un accord en vue d’acquérir Globalstar. L’opération doit lui permettre d’intégrer des fréquences satellitaires et des capacités existantes à son réseau Amazon Leo.
L’entreprise prévoit de déployer ses propres services Direct-to-Device à partir de 2028. Elle souhaite proposer des services de voix, de messagerie et de données, en coopération avec les opérateurs mobiles.
Il faut toutefois distinguer cette stratégie annoncée d’une commercialisation effective d’abonnements mobiles Amazon dans tous les pays. Une offre mondiale intégrée à Prime reste une hypothèse, pas une offre officiellement annoncée.
Le risque économique est néanmoins réel.
Si Amazon ou SpaceX contrôle la relation commerciale avec l’abonné, l’opérateur historique pourrait perdre une partie de sa valeur.
Il continuerait à exploiter ses infrastructures terrestres, mais pourrait progressivement céder l’accès au client final.
La bataille ne porterait alors plus seulement sur la couverture réseau. Elle concernerait aussi la distribution, la facturation, les données et les usages.
Le véritable enjeu est de savoir qui possède la relation avec le client.
Les fréquences : le véritable pouvoir de régulation de l’Europe
Face aux ambitions américaines, l’Europe dispose d’un levier essentiel : la gestion du spectre radioélectrique.
Les fréquences ne sont pas une ressource commerciale ordinaire. Leur attribution relève des autorités publiques. Elle conditionne la possibilité d’exploiter des services de télécommunications.
C’est un point central de l’analyse de Stéphane Lelux. Les acteurs satellitaires ne peuvent pas développer leurs services mobiles sans disposer des ressources radio nécessaires.
Le régulateur conserve donc un pouvoir déterminant sur l’accès au marché.
La Commission européenne a engagé une évolution de cette politique. Le 27 mai 2026, elle a présenté une proposition de règlement pour organiser l’attribution des fréquences harmonisées de la bande des 2 GHz aux services mobiles par satellite.
Les autorisations actuelles doivent expirer en mai 2027. Bruxelles souhaite donc établir une procédure européenne de sélection des futurs opérateurs.
Cette bande est particulièrement importante pour les services Direct-to-Device. Elle permet aux smartphones compatibles de communiquer directement avec les satellites.
L’enjeu dépasse la couverture commerciale. Ces fréquences intéressent également les communications de sécurité et de défense.
Pendant l’émission, nous avons évoqué la nécessité d’une répartition stratégique des ressources. Certaines doivent pouvoir répondre aux besoins militaires et sécuritaires. D’autres doivent soutenir les initiatives européennes et permettre l’arrivée de nouveaux acteurs.
Il faut distinguer cette orientation débattue d’une décision réglementaire définitive. La proposition de la Commission ne constitue pas encore une attribution définitive en trois catégories.
Mais le signal est clair : Bruxelles entend renforcer son rôle dans la gestion des ressources satellitaires.
Pour l’Europe, la maîtrise du spectre constitue un instrument de souveraineté. Elle permet de fixer les conditions d’accès au marché, les exigences de sécurité et les obligations applicables aux opérateurs.
Réguler ne suffit cependant pas. Encore faut-il disposer d’acteurs capables de construire et d’exploiter les infrastructures.
IRIS² : construire une alternative européenne crédible
La souveraineté européenne ne peut pas reposer uniquement sur la régulation des entreprises américaines.
Elle nécessite des capacités industrielles et opérationnelles propres.
C’est toute l’ambition du programme IRIS² (Infrastructure for Resilience, Interconnectivity and Security by Satellite).
Cette constellation européenne doit fournir des communications sécurisées aux gouvernements, aux forces de défense et aux services d’urgence. Elle doit également contribuer au développement de services commerciaux.
Le programme repose sur un partenariat public-privé confié au consortium SpaceRISE, qui réunit SES, Eutelsat et Hispasat.
Le 7 août 2026, la Commission européenne et SpaceRISE ont confirmé une évolution importante du programme. La constellation principale doit désormais compter 348 satellites : 330 en orbite basse et 18 en orbite moyenne.
Les premiers lancements sont prévus à partir de 2029.
IRIS² doit renforcer les capacités européennes de communication en situation de crise. C’est une infrastructure stratégique pour les États et les institutions européennes.
La dimension militaire est essentielle. Les communications satellitaires sont devenues indispensables aux opérations de défense, à la coordination des forces et à la continuité des services publics.
Une dépendance envers un opérateur étranger pourrait devenir problématique en cas de conflit ou de tensions diplomatiques.
Le contrôle de l’infrastructure, des terminaux, des stations au sol et des systèmes de gestion devient alors déterminant.
IRIS² constitue une réponse à cette vulnérabilité. Mais son calendrier représente un défi face à la rapidité de déploiement de Starlink.
Nous devons aussi éviter de reproduire de nouvelles dépendances sur les autres couches de la chaîne de valeur. Posséder une constellation ne garantit pas, à elle seule, la maîtrise des technologies, des composants et des services associés.
La coopération industrielle européenne et la capacité à financer durablement les opérations seront décisives.
Orange et les opérateurs européens face à la convergence des réseaux
Les opérateurs historiques ne restent pas immobiles.
Orange a déjà engagé plusieurs initiatives pour intégrer les communications satellitaires à ses réseaux terrestres.
En novembre 2025, le groupe a lancé « Message Satellite ». Cette offre permet d’envoyer et de recevoir des SMS depuis un smartphone compatible, sans couverture mobile ou Wi-Fi.
Le service repose sur un partenariat avec Skylo, opérateur de réseau non terrestre. Le satellite assure la liaison avec le cœur de réseau mobile d’Orange.
En mars 2026, Orange a également annoncé une coopération avec AST SpaceMobile et Satellite Connect Europe.
Des démonstrations en Roumanie doivent porter sur la voix, les SMS et les données. L’opérateur étudie notamment l’intégration de cette technologie dans son propre cœur de réseau et les mesures nécessaires au respect des exigences européennes de sécurité.
Ces initiatives illustrent deux approches complémentaires.
La première consiste à intégrer les capacités satellitaires dans les offres des opérateurs existants. Le satellite étend alors la couverture et améliore la continuité de service.
La seconde consiste à développer un opérateur intégré capable de commercialiser directement ses services auprès des consommateurs.
C’est cette deuxième approche qui pourrait fragiliser le modèle économique traditionnel.
Les opérateurs européens doivent donc défendre leur place dans la chaîne de valeur.
Leurs réseaux terrestres, leurs infrastructures de fibre, leurs fréquences et leur relation client restent des actifs majeurs.
Mais ils doivent aussi maîtriser l’intégration des réseaux satellitaires et conserver le contrôle des fonctions essentielles.
La convergence entre réseaux fixes, mobiles et satellitaires n’est plus une perspective lointaine. Elle devient une réalité commerciale et industrielle.
Les frontières historiques entre opérateurs télécoms, industriels du spatial et grandes plateformes numériques deviennent de plus en plus floues.
La souveraineté numérique se jouera aussi dans l’espace
Mon intervention dans SMART TECH met en lumière une transformation profonde du secteur des télécommunications.
Le satellite ne constitue plus seulement une solution de secours pour les territoires isolés. Il devient une composante à part entière des infrastructures numériques mondiales.
Starlink, Amazon et les opérateurs historiques préparent des modèles économiques différents. Mais tous ont compris que la connectivité représente un actif stratégique.
Pour l’Europe, le sujet ne se limite donc pas à l’arrivée d’un nouvel opérateur américain. Il concerne notre capacité à conserver une maîtrise réelle de nos communications.
Notre réponse doit reposer sur plusieurs leviers : les fréquences, les infrastructures, les capacités industrielles, les réseaux terrestres et la commande publique.
IRIS² représente une avancée importante. Les initiatives d’Orange et les travaux réglementaires européens montrent également que des solutions émergent.
Mais la souveraineté ne se mesure pas au nombre de satellites déployés. Elle dépend de notre capacité à décider, exploiter, sécuriser et faire évoluer les infrastructures sans dépendance excessive à un acteur extérieur.
C’est tout l’enjeu de la #géopolitiquedunumérique : comprendre qui contrôle les infrastructures qui rendent nos sociétés connectées et qui conserve le pouvoir lorsque survient une crise.
La question que je souhaite poser à l’Europe est simple : si demain un opérateur satellitaire américain décide de restreindre ou d’interrompre ses services, nos communications essentielles pourront-elles continuer à fonctionner sans lui ?
Sources
-
B SMART, SMART TECH – 6 novembre 2026, intervention de Sébastien Crozier et Stéphane Lelux. Voir l’émission. Source de l’intervention et des analyses restituées dans cet article.
-
EchoStar Corporation, Quarterly Report – September 30, 2026, 9 novembre 2026. SEC. Document officiel précisant l’accord de transfert de fréquences à SpaceX, l’approbation de la FCC et l’échéance de novembre 2027.
-
SpaceX, Prospectus for the public offering to retail investors, 5 juin 2026. Prospectus. Présente la stratégie de développement de Starlink Mobile et les capacités de la constellation.
-
Commission européenne, Commission proposes new authorisation for mobile satellite services for EU’s resilience and competitiveness, 27 mai 2026. Commission européenne. Présente la proposition européenne concernant l’attribution des fréquences satellitaires de la bande 2 GHz.
-
Commission européenne, IRIS² – the European Commission awards the concession contract to SpaceRISE consortium, 7 novembre 2024. Commission européenne. Présente le consortium industriel et le contrat de concession.
-
EUSPA, Commission accelerates IRIS² deployment with enhanced security and expanded satellites network, 7 août 2026. EUSPA. Précise la nouvelle architecture de 348 satellites et le calendrier de déploiement.
-
Amazon, Amazon to Acquire Globalstar and Expand Amazon Leo Satellite Network, 14 avril 2026. Amazon. Détaille le projet d’acquisition de Globalstar et les ambitions Direct-to-Device d’Amazon.
-
Orange, Orange devient le 1er opérateur européen à proposer une offre de SMS par satellite en s’appuyant sur la technologie Direct to Device, 18 novembre 2025. Orange. Présente le service Message Satellite.
-
Orange, Orange partners with AST SpaceMobile and Satellite Connect Europe on Direct-to-Device satellite connectivity, 2 mars 2026. Orange. Détaille la coopération européenne autour de la connectivité satellitaire directe.
A lire également
- Les nouvelles lignes de front.
Pour prolonger l’analyse des satellites, des fréquences et des infrastructures critiques comme instruments de puissance. - Cette guerre que l’Europe refuse de voir.
Pour éclairer les risques de rupture des communications et l’utilisation stratégique des infrastructures numériques en situation de conflit. - Souveraine Tech à Saint-Malo, la résilience se mesure à l’épreuve de la rupture.
Pour apporter un cadre d’analyse sur la souveraineté réelle et la capacité à maintenir les services essentiels en cas de rupture. - L’État actionnaire n’a aucune doctrine stratégique, la souveraineté numérique française ne se construira pas par l’accumulation de participations.
Pour compléter la réflexion sur le rôle de l’État et la nécessité d’une stratégie industrielle cohérente.
Définitions
-
Starlink : constellation de satellites en orbite basse exploitée par SpaceX pour fournir des services de connectivité.
-
SpaceX : entreprise américaine spécialisée dans les lanceurs spatiaux et les infrastructures satellitaires, fondée par Elon Musk.
-
Direct-to-Device (D2D) : technologie permettant à un appareil mobile compatible de communiquer directement avec un satellite.
-
Direct-to-Cell : technologie de connexion satellitaire directe aux téléphones mobiles, notamment développée par Starlink.
-
LEO (Low Earth Orbit) : orbite terrestre basse, située à quelques centaines à environ 2 000 kilomètres d’altitude.
-
MSS (Mobile Satellite Services) : services mobiles par satellite permettant des communications entre terminaux et infrastructures spatiales.
-
FCC (Federal Communications Commission) : autorité américaine chargée de réguler les télécommunications et les communications électroniques.
-
IRIS² : Infrastructure for Resilience, Interconnectivity and Security by Satellite, programme européen de connectivité satellitaire sécurisée.
-
SpaceRISE : consortium industriel européen chargé du développement et de l’exploitation d’IRIS².
-
AST SpaceMobile : entreprise américaine développant des satellites capables de fournir une connectivité mobile directement aux smartphones.
-
Globalstar : opérateur américain de communications mobiles par satellite, dont Amazon a annoncé l’acquisition en 2026.
-
Amazon Leo : réseau satellitaire en orbite basse développé par Amazon pour fournir des services de connectivité.
-
Skylo : opérateur de réseau non terrestre proposant des services de connectivité directe entre satellites et appareils compatibles.
-
eSIM : carte SIM intégrée électroniquement dans un appareil, permettant d’activer un abonnement sans carte physique.
-
AWS (Amazon Web Services) : branche cloud d’Amazon proposant des services d’hébergement, de stockage et de calcul.
FAQ
- Starlink Mobile va-t-il remplacer les opérateurs mobiles ?
Non. Les limites de capacité et de fréquences rendent les réseaux terrestres indispensables. Starlink pourrait toutefois devenir un concurrent direct des opérateurs sur certains services et certains marchés. - Quelle différence entre Starlink et IRIS² ?
Starlink est une constellation commerciale américaine exploitée par SpaceX. IRIS² est un programme européen destiné notamment à fournir des communications sécurisées aux gouvernements et aux acteurs stratégiques. - Pourquoi les fréquences sont-elles stratégiques ?
Elles conditionnent l’exploitation des services satellitaires. Leur attribution permet aux autorités publiques de définir les conditions d’accès au marché et les usages autorisés.